La Chambre régionale des comptes constate une baisse de l’autofinancement, une augmentation des délais de paiement et la persistance d’anomalies comptables déjà signalées lors du précédent contrôle. La CTM reconnaît la nécessité d’un redressement, mais conteste certains retraitements financiers de la chambre et présente des mesures engagées en 2026. Ces deux parties — observations de la chambre et réponse de la collectivité — figurent dans le dossier transmis et doivent être distinguées.
Le rapport a été délibéré le 10 juin 2026, pour un contrôle portant sur les exercices 2021–2025. Il est intégré au dossier préparé pour la séance du 24 septembre 2026 de l’Assemblée de Martinique. L’analyse financière détaillée concerne principalement 2021–2024, la chambre précisant que les comptes de 2025 nécessitaient encore des travaux de fiabilisation. Les informations de 2026 portent donc notamment sur les réponses apportées, les décisions budgétaires et les perspectives, pas sur un exercice 2026 définitivement clôturé.
1. La fiabilité des comptes demeure un chantier central
Un écart de 6,99 milliards d’euros dans le suivi du patrimoine
Le tableau consacré au patrimoine, page 21 du rapport de la chambre — page 45 du PDF, met en évidence une différence importante entre deux documents censés pouvoir être rapprochés :
Situation en 2024 | Montant |
|---|---|
État de l’actif brut tenu par le comptable public | 8,073 milliards d’euros |
Valeur brute de l’inventaire tenu par la collectivité | 1,080 milliard d’euros |
Écart entre les deux | 6,993 milliards d’euros |
Ces valeurs proviennent du tableau n° 2 du rapport.
Cet écart ne signifie pas que 6,99 milliards d’euros auraient disparu. Il ne constitue pas non plus un déficit de trésorerie ou une dette supplémentaire. Il mesure une discordance entre les documents de suivi du patrimoine. La chambre constate notamment l’absence de transmission des flux d’inventaire nécessaires à la mise à jour de l’actif et l’absence persistante d’un inventaire consolidé.
La collectivité indique avoir engagé l’informatisation et le rapprochement des données patrimoniales. La chambre prend acte de ces travaux, tout en soulignant qu’ils interviennent après des recommandations anciennes et que la régularisation reste à accomplir.
Des amortissements et des provisions encore insuffisamment suivis
Des opérations achevées restent enregistrées parmi les immobilisations « en cours ». Selon la chambre, cela retarde leur amortissement, sous-évalue les charges correspondantes et majore artificiellement le résultat comptable. Elle reconnaît néanmoins une progression des dotations aux amortissements, de 74,7 millions d’euros en 2024 à 85 millions en 2025, sans considérer le chantier comme terminé.
Les provisions posent également problème. Les montants destinés à couvrir les risques sont restés inchangés sur la période contrôlée. Les provisions pour charges ne représentaient que 13 015 euros fin 2024, alors que la chambre demande notamment d’évaluer les besoins liés au gros entretien, au désamiantage et aux comptes épargne-temps des agents. La CTM annonce de nouveaux travaux d’évaluation et de provisionnement.
Enfin, le rapport relève 14,8 millions d’euros de recettes restant à recouvrer au 9 octobre 2025, correspondant à 4 681 titres, dont certains anciens. Les difficultés concernent à la fois le recouvrement et le traitement comptable des créances devenues irrécouvrables. La chambre demande un travail coordonné entre la collectivité et le comptable public pour déterminer ce qui peut encore être encaissé et ce qui doit être régularisé.
2. Les délais de paiement ont fortement augmenté
Environ 132 jours en 2025
Le tableau n° 11, page 38 du rapport, retrace l’évolution du délai global de paiement du budget principal :
Année | Délai global moyen |
|---|---|
2021 | 64,78 jours |
2022 | 55,34 jours |
2023 | 87,74 jours |
2024 | 106,42 jours |
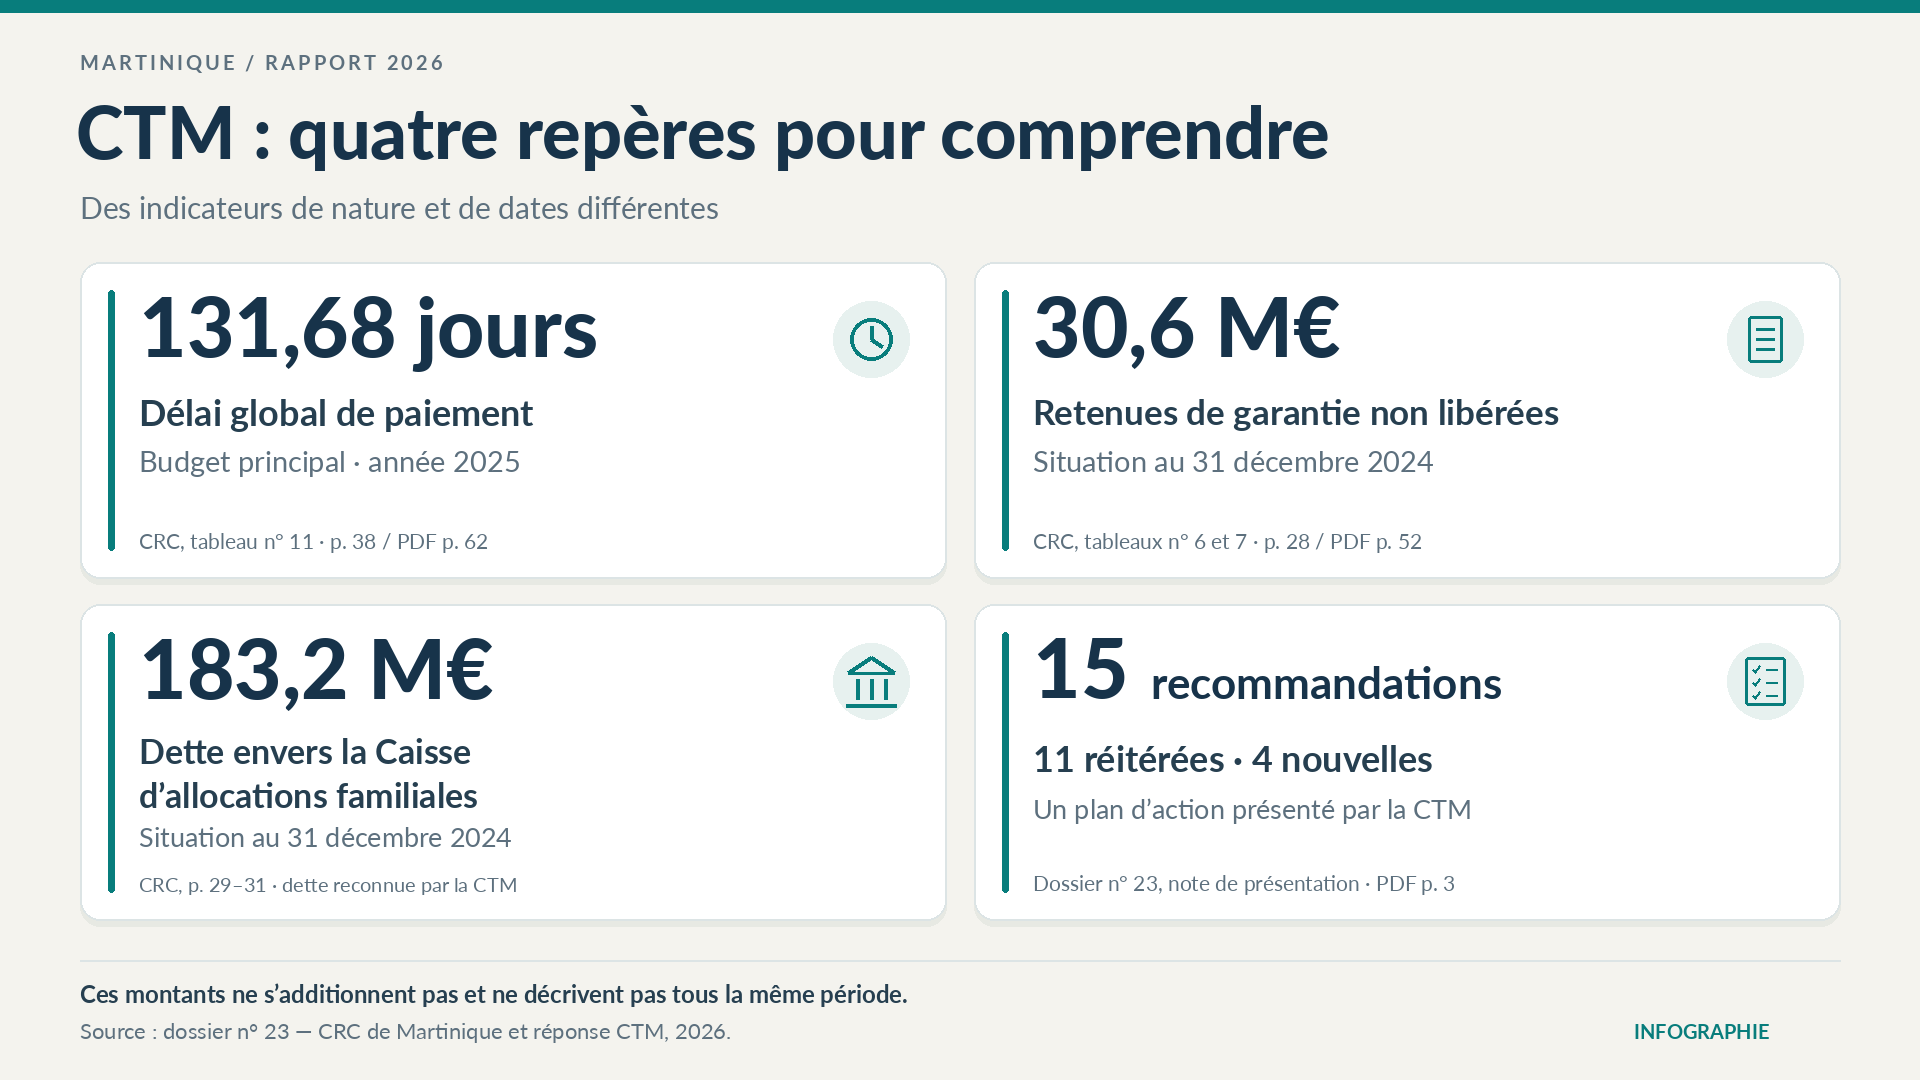
2025 | 131,68 jours |
Le délai a donc plus que doublé entre 2021 et 2025. Ces données sont celles de la DRFiP reprises par la chambre.
En 2025, les fournisseurs attendaient ainsi en moyenne plus de quatre mois, contre le délai réglementaire de 30 jours rappelé dans le rapport. La chambre précise que l’indicateur ne couvre que les factures mandatées : il ne décrit donc pas l’ensemble du stock de factures encore en attente de traitement.
Le problème se situe principalement dans les étapes relevant de la collectivité : le tableau attribue 123,47 jours à l’ordonnateur en 2025. La réception des pièces, la certification du service fait et le traitement précédant le paiement sont au cœur des difficultés. Dans sa réponse, la CTM reconnaît que l’effort doit porter prioritairement sur ces étapes et annonce un bilan annuel des indicateurs de la chaîne de dépense.
Des retenues de garantie qui restent à restituer
Les comptes faisaient également apparaître 30,6 millions d’euros de retenues de garantie fin 2024, dont près de 17,9 millions constitués avant 2022. La chambre demande de vérifier les situations et de restituer les sommes dues lorsque les conditions de libération sont réunies. Elle souligne que leur maintien prive les entreprises de fonds qui auraient dû leur revenir.
Les difficultés se traduisent aussi par des démarches de créanciers auprès de la préfecture : 77 demandes de mandatement d’office ont été déposées entre 2021 et 2025, représentant environ 23,3 millions d’euros de principal. Il s’agit de demandes de paiement de dépenses présentées comme obligatoires, et non de 77 condamnations judiciaires.
3. L’épargne dégagée par le fonctionnement ne couvre plus le remboursement annuel du capital en 2024
La capacité d’autofinancement, ou CAF, mesure l’épargne dégagée par le fonctionnement de la collectivité. La CAF brute doit notamment permettre de rembourser le capital des emprunts ; la CAF nette correspond à ce qui reste après ce remboursement pour contribuer au financement des investissements.
Le tableau n° 17 présente les résultats suivants, avant les retraitements supplémentaires de la chambre :
Budget principal, en millions d’euros | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|
CAF brute | 83,38 | 128,17 | 93,27 | 48,57 |
Remboursement du capital des emprunts | 52,82 | 58,76 | 66,30 | 73,02 |
CAF nette | 30,56 | 69,41 | 26,97 | −24,45 |
Montants arrondis à partir du tableau n° 17, page 49 du rapport.
Le changement intervient en 2024 : l’épargne brute devient inférieure au capital des emprunts à rembourser dans l’année. Cela ne signifie pas, à lui seul, que toutes les échéances sont restées impayées ; cela signifie que l’épargne du fonctionnement ne suffit plus à les couvrir.
La chambre relève une progression moyenne des produits de gestion de 1,2 % par an, contre 2,1 % pour les charges. Elle constate aussi le doublement des charges financières liées aux emprunts, passées d’environ 15 millions d’euros en 2021 à 30,3 millions en 2024.
Les dépenses de personnel sont passées de 229,8 millions à 263,3 millions d’euros entre 2021 et 2024, malgré une baisse des effectifs totaux indiquée dans le rapport. La chambre identifie notamment les mesures nationales de rémunération et les évolutions de carrière parmi les facteurs de hausse : cette évolution ne peut donc pas être résumée à une augmentation du nombre d’agents.
La CTM insiste, de son côté, sur les dépenses sociales contraintes, le vieillissement de la population et la compensation qu’elle estime insuffisante de certaines prestations. La chambre reconnaît l’incidence des ressources et des charges structurelles, tout en rappelant l’existence de leviers de gestion relevant de la collectivité.
4. Un désaccord important sur les calculs d’autofinancement corrigés
C’est un point essentiel du dossier : les montants issus des comptes, les retraitements de la chambre et ceux proposés dans la réponse de la CTM ne sont pas identiques.
La chambre réintègre dans son analyse plusieurs charges ou engagements qu’elle estime insuffisamment pris en compte. Son tableau n° 18 aboutit à une CAF brute corrigée négative en 2024, et à une CAF nette corrigée négative dès 2022.
Pour l’année 2024, les trois présentations sont les suivantes :
Présentation des résultats de 2024 | CAF brute | CAF nette |
|---|---|---|
Données du tableau n° 17, avant retraitements supplémentaires | 48,57 M€ | −24,45 M€ |
Retraitements de la CRC, tableau n° 18 | −14,6 M€ | −87,6 M€ |
Retraitements proposés par la CTM dans sa réponse | 34,7 M€ | −38,3 M€ |
Les deux premières lignes proviennent des tableaux financiers de la chambre ; la troisième provient de la réponse de la collectivité.
Premier désaccord : le traitement de la dette envers la Caisse d’allocations familiales
La dette envers la Caisse d’allocations familiales s’élevait à 183,2 millions d’euros au 31 décembre 2024, au titre d’acomptes de RSA et de RSO non réglés. Son existence n’est pas contestée par la CTM.
Le désaccord concerne son incidence sur le calcul de l’autofinancement. La chambre a réparti une correction d’environ 61 millions d’euros par an sur 2022, 2023 et 2024. La CTM soutient que 122,5 millions avaient déjà été rattachés aux charges de 2024, ce que mentionne également le rapport. Elle considère donc que la correction complémentaire doit porter sur environ 60,7 millions, et non sur l’intégralité des 183,2 millions. Elle invoque un double comptage dans le retraitement de la chambre.
Deuxième désaccord : les engagements envers d’autres organismes publics
La chambre retient un recensement de 64 millions d’euros de créances déclarées par d’autres organismes publics sur la CTM, avec une réserve sur leur rapprochement avec les comptes de la collectivité.
La CTM répond qu’un état actualisé de la DRFiP, arrêté au 30 juin 2026, ramène le montant brut à 31,9 millions d’euros. Elle ajoute que cette somme comprend des opérations d’investissement et des titres antérieurs ou postérieurs à la période 2021–2024. Selon elle, l’ensemble ne peut donc pas être traité comme des charges de fonctionnement omises pendant les exercices analysés.
Le dossier ne permet pas de présenter le tableau corrigé par la CTM comme une rectification définitivement validée par la chambre. Il expose les observations définitives, puis les objections et calculs de la collectivité. En revanche, les trois présentations convergent sur un point : la CAF nette de 2024 est négative, même si son ampleur diffère fortement.
5. Une dette dont le remboursement pèse davantage sur les finances
L’annexe financière du rapport affiche, pour le budget principal, un encours de dette de 954,8 millions d’euros au 31 décembre 2024, contre 849,4 millions fin 2021. Elle présente une capacité de désendettement passant de 10 à 20 années entre ces deux dates. Cet indicateur exprime le rapport entre la dette et l’épargne brute ; ce n’est pas la durée contractuelle de remboursement de tous les prêts.
Une réserve documentaire s’impose : les chiffres de dette ne sont pas présentés de manière homogène dans le rapport. Le chapitre détaillé mentionne 977,1 millions d’euros en 2025, tandis que la synthèse rattache environ 977 millions à 2024, et que l’annexe indique 954,8 millions pour le budget principal en 2024. Le dossier n’explicite pas complètement ces différences ; ces montants ne doivent donc pas être repris sans leur date et leur périmètre.
Une renégociation qui allège les échéances immédiates, mais augmente le coût total
En décembre 2025, la CTM a obtenu le réaménagement de 16 emprunts auprès de l’Agence française de développement, représentant environ 303,8 millions d’euros de capital restant dû. L’étalement sur vingt ans réduit les remboursements en capital des premières années. En contrepartie, la chambre chiffre l’augmentation des frais financiers à 54,5 millions d’euros sur la durée de l’opération. Ce montant n’est donc pas une dépense supplémentaire concentrée sur une seule année.
6. Des investissements insuffisamment articulés avec les capacités de financement
La chambre indique que la CTM a consacré environ un milliard d’euros aux investissements entre 2021 et 2024, dont 560 millions aux dépenses d’équipement, hors remboursement du capital de la dette. Elle relève parallèlement le recours à environ 353 millions d’euros de nouveaux emprunts sur cette période.
Son observation porte notamment sur l’absence de plan pluriannuel d’investissement adopté pour la période 2021–2025 et sur le décalage entre les autorisations de programme et les crédits effectivement disponibles pour payer les opérations. Elle demande de mieux hiérarchiser les projets et d’en expliciter les financements et les calendriers.
L’exécution budgétaire illustre cette difficulté : le taux de réalisation des dépenses d’investissement, restes à réaliser inclus, est de 59,57 % en 2024. Sans ces restes à réaliser, le tableau indique 54,27 %. Une inscription budgétaire ne correspond donc pas nécessairement à une dépense réalisée ou à un équipement achevé.
La chambre prend néanmoins acte de la validation d’un PPI 2026–2029 le 21 mai 2026. Elle demande que cet outil soit réellement articulé avec les autorisations de programme, les crédits de paiement et les possibilités financières de la collectivité.
7. Des fonds européens dont les paiements restent à accélérer
Des taux de paiement encore limités en juin 2026
Pour la programmation européenne 2021–2027, le rapport relève, à partir des données actualisées de juin 2026, des taux de paiement de 18,5 % pour le FEDER et le FSE+, et de 13,4 % pour le FEAMPA. La chambre y voit notamment la traduction de retards de traitement. Rapport n°23
Ces taux ne signifient pas que toutes les sommes non encore payées sont perdues. En revanche, le rapport mentionne un cas de perte de crédits identifié : 2,84 millions d’euros de FEADER dégagés d’office en 2024, faute de consommation dans les délais impartis.
Des améliorations en 2025, mais des délais encore importants
Le tableau n° 24 montre une diminution du délai entre la réception de la demande de paiement et le mandatement : pour le FEDER/FSE, il passe de 281 jours en 2024 à 150 jours en 2025 ; pour le FEADER, de 109 à 58 jours. Il faut conserver la définition de cet indicateur : il mesure l’étape allant jusqu’au mandatement, pas nécessairement jusqu’au paiement effectif au bénéficiaire.
La chambre reconnaît également la mise en place d’un guichet d’appui aux porteurs de projets, qui a reçu 601 porteurs entre septembre 2024 et décembre 2025. La CTM explique qu’une partie des retards dépend de la transmission des justificatifs et des calendriers de réalisation des projets. Elle s’engage à renforcer l’instruction, la certification et le suivi des paiements.
8. Les décisions et mesures présentées par la CTM en 2026
Un recours prévisionnel à l’emprunt réduit
Dans sa réponse, la collectivité indique que le budget supplémentaire du 30 juillet 2026 ramène l’autorisation prévisionnelle d’emprunt de 165 millions à 109,8 millions d’euros. Elle précise que la campagne de financement en cours est plafonnée à 80 millions et que les crédits d’investissement, hors gestion des fonds européens, ont été réduits de 40,2 millions.
Ces décisions doivent être distinguées de l’évolution effective de la dette : réduire une autorisation d’emprunt ne prouve pas, à lui seul, que l’encours total a diminué. La CTM indique elle-même que le résultat dépendra des emprunts réellement mobilisés, des remboursements et de l’exécution des investissements. Cela nuance également la projection de dépassement du milliard d’euros en 2026, que la chambre avait établie à partir du projet initial d’emprunt de 165 millions.
Près de 75 millions d’euros d’actions, mais pas 75 millions d’économies permanentes
Au 30 juin 2026, la CTM annonce 74,978 millions d’euros d’actions mises en œuvre dans son plan d’optimisation. Ce total réunit des économies, des recettes, des cofinancements, des mesures fiscales et des effets de réaménagement de la dette. L’effet structurel estimé sur la capacité d’autofinancement est de 26,4 millions d’euros, et non de 75 millions. La collectivité reconnaît qu’un effort supplémentaire reste nécessaire et annonce la préparation d’un second plan.
Un apurement de la dette sociale engagé
La chambre constate que la CTM honore, depuis décembre 2025, les échéances du protocole de remboursement envers la Caisse d’allocations familiales, tout en poursuivant les paiements courants de RSA et de RSO.
La réponse de la CTM décrit aussi l’inscription, en juin 2026, de la charge résiduelle de 60,664 millions d’euros, avec un étalement comptable prévu sur 2026–2029. Elle précise toutefois que l’autorisation dérogatoire définitive était encore attendue au moment de cette réponse. Cet étalement comptable est distinct du calendrier de remboursement effectif à la Caisse.
Des outils de pilotage désormais présentés
La CTM fait état d’un plan de trésorerie, d’une prospective financière 2026–2030, du PPI 2026–2029 et d’un plan pluriannuel d’amélioration de la qualité comptable. La chambre prend acte de plusieurs de ces démarches ; leur mise en place ne signifie cependant pas que les anomalies antérieures ont déjà été intégralement résorbées.
9. Les principales suites demandées
Le dossier présente quinze recommandations : onze réitérées et quatre nouvelles. Elles concernent principalement la régularisation des comptes et du patrimoine, le traitement des créances et des garanties, l’intégration des engagements financiers, la programmation des investissements, le suivi de trésorerie et le paiement des fonds européens. La fiabilisation des données servant aux décisions d’octroi de mer demeure également demandée.
Il serait toutefois inexact d’écrire qu’aucune recommandation antérieure n’a été appliquée. La chambre reconnaît notamment des avancées dans la mise en ligne des documents budgétaires, la présentation des effectifs et l’imputation comptable du fonds régional de développement économique. La collectivité s’engage à mettre en œuvre les quinze recommandations et à rendre compte des suites données devant l’Assemblée.
Précautions indispensables pour reprendre les chiffres
Outre les différences de présentation de la dette, la synthèse du rapport confond ponctuellement CAF brute et CAF nette : le montant de −21,4 millions d’euros en 2022 correspond à la CAF nette corrigée du tableau n° 18. Dans ce tableau, la CAF brute corrigée ne devient négative qu’en 2024. La réponse de la CTM relève explicitement cette discordance.
Une autre divergence concerne les intérêts moratoires associés aux demandes de mandatement d’office : le texte évoque 7,6 millions d’euros, tandis que le tableau n° 12 totalise 763 858 euros d’intérêts et autres frais. Ce chiffre ne doit pas être repris sans signaler l’écart.
Conclusion
Le rapport de 2026 met en évidence trois difficultés liées : des comptes qui ne retracent pas encore suffisamment les engagements et le patrimoine, une épargne de fonctionnement en diminution, et des paiements qui interviennent de plus en plus tard. La chambre considère que ces difficultés compromettent la soutenabilité de la trajectoire financière et demande une mise en œuvre effective des outils de redressement.
La CTM ne conteste pas la nécessité de ce redressement. Elle conteste certains calculs qui en mesurent l’ampleur et présente des décisions prises en 2026. Le dossier documente donc à la fois les insuffisances constatées, les désaccords comptables et les mesures engagées ; il ne permet pas encore de conclure que ces mesures ont rétabli durablement l’équilibre financier