Exercices 2015 à 2020 - Rapport délibéré le 21 mai 2021
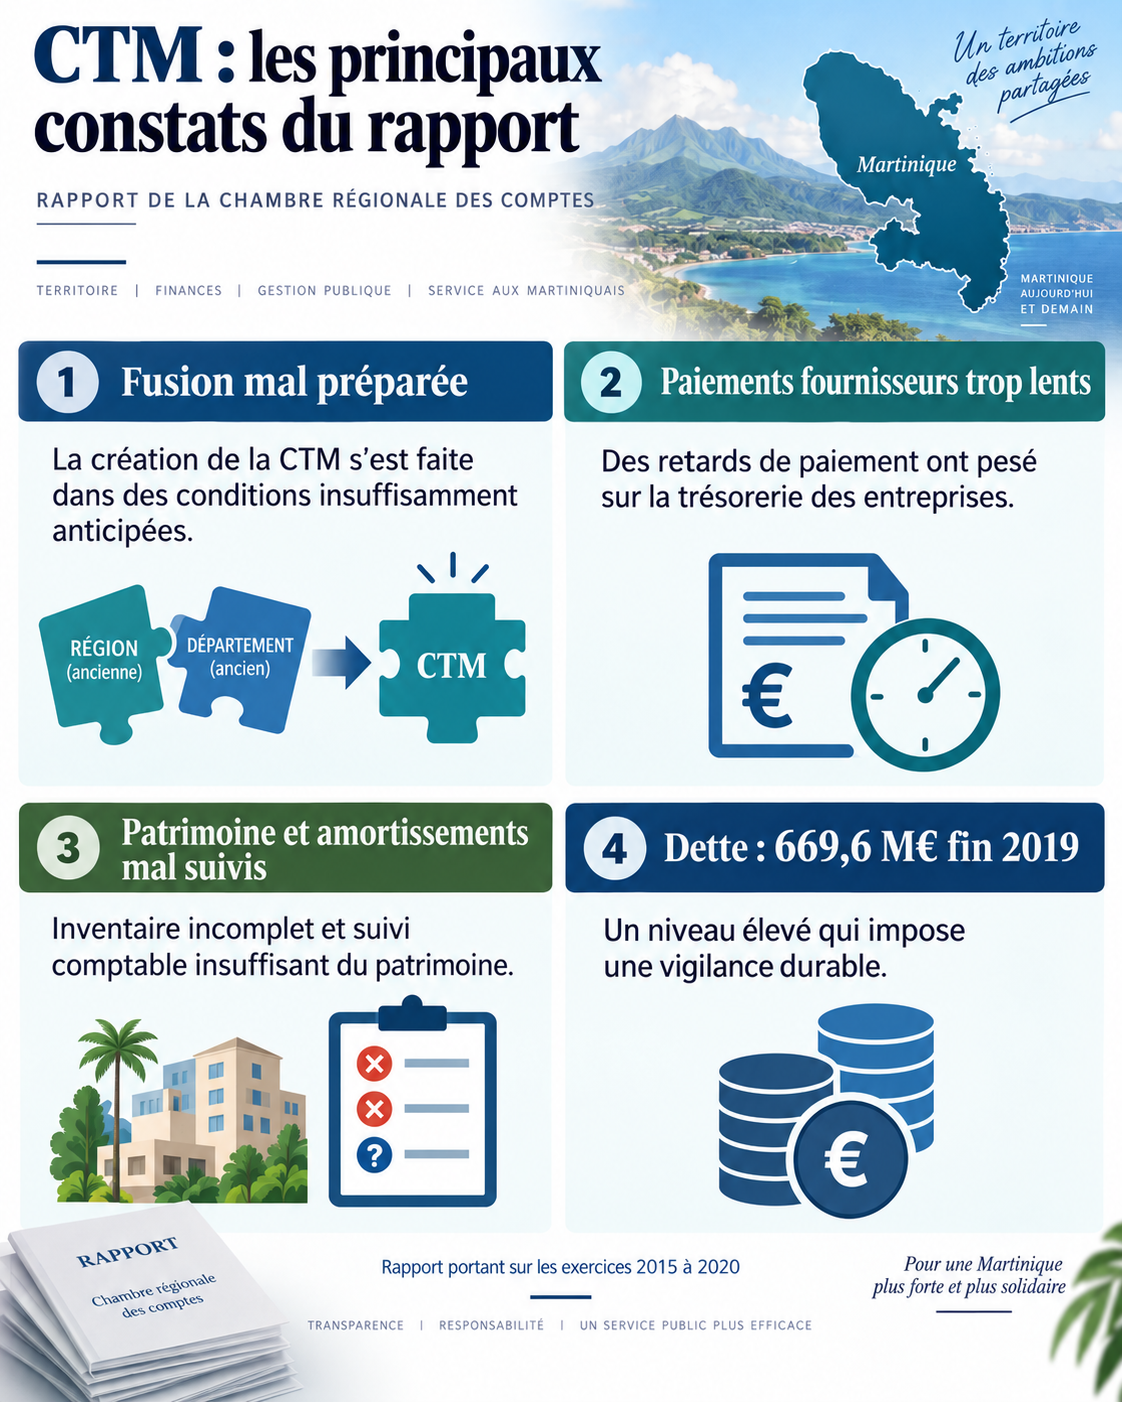
Le constat central est sévère : la création de la Collectivité territoriale de Martinique a été mal préparée, les anomalies comptables héritées de la région et du département ont largement persisté, et l’amélioration de certains indicateurs financiers n’a pas empêché des difficultés de trésorerie, des retards de paiement et un entretien insuffisant du patrimoine. Le rapport reconnaît néanmoins des efforts de maîtrise des dépenses et un redressement de l’autofinancement.
Ce document examine la préparation de la fusion, la fiabilité des comptes et la trajectoire financière de la CTM, avec une première appréciation des conséquences de la Covid-19. Il porte sur la période 2015-2020 : il ne constitue pas un état des finances actuelles de la collectivité. L’analyse financière rétrospective détaillée repose principalement sur les comptes du budget principal de 2016 à 2019.
1. Une fusion mal préparée, avec un héritage comptable dégradé
Une préparation qui n’a pas rempli ses objectifs
La région et le département disposaient de quatre années pour préparer la collectivité unique. Pourtant, la commission tripartite réunissant l’État et les deux collectivités n’a pas réellement évalué les charges, engagements et garanties à transférer. Elle s’est notamment concentrée sur une estimation de 52 millions d’euros de coûts de création, que la chambre considère comme non vérifiée par l’examen des comptes.
Les travaux techniques préparatoires ont ensuite été peu exploités. Les anciennes collectivités n’avaient même pas retenu la même version de leur nomenclature comptable. La chambre constate que la nouvelle organisation a conservé les défauts des précédentes sans les corriger suffisamment pendant ses premières années. Dans leurs réponses, Serge Letchimy souligne les enjeux de continuité du service et de protection des personnels ; Alfred Marie-Jeanne insiste sur les difficultés organisationnelles et informatiques de la fusion.
Des anomalies dans les deux anciennes collectivités
Le contrôle concerne la région présidée par Serge Letchimy en 2015, le département présidé par Josette Manin en 2015, puis la CTM dont le conseil exécutif était présidé par Alfred Marie-Jeanne pendant la période examinée. Les constats ne portent donc pas sur une seule institution ni sur une seule période de gestion.
Pour l’ancienne région, la chambre relève des comptes administratifs incomplets, une insuffisance d’amortissements estimée à environ un milliard d’euros, et des provisions pour risques sous-évaluées de 11,5 millions d’euros. Pour l’ancien département, elle constate également une information comptable très médiocre, un patrimoine mal recensé, plus de 740 millions d’euros d’amortissements manquants et au moins 10 millions d’euros de provisions insuffisantes.
Un point particulièrement important concerne cinq emprunts liés au TCSP, représentant 103,1 millions d’euros, sortis des comptes de la région en 2015. La région conservait pourtant la charge de leur remboursement. Selon la chambre, cette opération avait artificiellement réduit l’endettement affiché et transmis cette charge à la CTM, jusqu’en 2054 pour le prêt le plus long.
Une précision essentielle sur le résultat de 2015
Le rapport ne valide pas pour autant toutes les présentations faites de l’héritage régional. Il rappelle que le compte administratif 2015 de la région, adopté par la CTM en 2016, faisait apparaître un déficit qui n’était pas avéré après examen des pièces.
La chambre avait redressé le résultat de 13,5 millions d’euros, pour aboutir à un excédent de 0,5 million d’euros. Elle reproche notamment à la CTM de ne pas avoir intégré des recettes dont elle avait connaissance. Cette correction du résultat annuel ne supprimait cependant pas les autres anomalies concernant le patrimoine, les amortissements ou la dette.
2. Des comptes insuffisamment fiables et des conséquences concrètes pour les entreprises
Les « 2,3 milliards d’euros » concernent la valeur comptable du patrimoine
C’est l’un des chiffres les plus importants du rapport, mais aussi celui qui exige le plus de précautions.
La chambre évoque une erreur d’environ 2,3 milliards d’euros dans l’actif de la CTM, liée à des amortissements insuffisamment comptabilisés. Ce montant ne doit pas être présenté comme une dette supplémentaire ou comme une somme disparue des caisses. Il correspond à une dépréciation du patrimoine qui n’a pas été correctement enregistrée. Le rapport distingue d’ailleurs les corrections de l’actif, les reprises de subventions et les possibilités de neutralisation budgétaire.
L’amortissement constate comptablement la perte de valeur d’un bien du fait de son usage ou du temps. Lorsqu’il n’est pas enregistré correctement, le patrimoine apparaît artificiellement plus élevé dans les comptes.
Or, la CTM ne disposait pas d’un inventaire physique unique et exhaustif. Des biens anciens n’étaient pas repris et 227,7 millions d’euros d’actifs ne comportaient pas de date d’entrée. Des opérations restaient également inscrites comme « en cours », sans être transférées dans les comptes d’immobilisations achevées, ce qui retardait leur amortissement.
La chambre reproche aussi à la CTM de ne pas avoir poursuivi correctement, depuis 2016, les amortissements des immobilisations de l’ancienne région. Elle estime le retard supplémentaire à environ 40 millions d’euros par an, soit 200 millions d’euros sur la période considérée.
Des fournisseurs qui supportaient les difficultés de trésorerie
Le rapport décrit des délais de paiement excessifs : 63 jours en moyenne sur la période contrôlée, sur la base des factures dont la date de réception était renseignée, et 84 jours au premier semestre 2020, contre le plafond de 30 jours rappelé par la chambre. Les intérêts moratoires étaient versés dans des montants très inférieurs à ce qui aurait dû être appliqué.
La situation du 16 juillet 2020 illustre cette tension : environ 43,9 millions d’euros restaient à payer, alors que le compte au Trésor ne disposait que de 3,55 millions d’euros.
À cela s’ajoutaient des retenues de garantie non libérées : les comptes concernés affichaient 2,5 millions d’euros pour les fournisseurs et 12,9 millions d’euros pour les fournisseurs d’immobilisations. L’absence de documents de clôture des opérations empêchait les remboursements. La chambre estime que les efforts de régularisation étaient insuffisants et que cette situation nuisait aux entreprises.
Le problème décrit dépasse donc la présentation des comptes : les dysfonctionnements administratifs et financiers affectaient directement la trésorerie des prestataires de la CTM. La chambre formule explicitement ce constat en indiquant que les fournisseurs finançaient, malgré eux, la trésorerie de la collectivité.
Une information publique difficilement accessible
Le rapport critique enfin des annexes budgétaires incomplètes et une publication peu accessible des documents financiers. Certaines informations pouvaient se trouver dans des recueils de plusieurs centaines de pages, difficiles à consulter et à rechercher. Après les réponses de la CTM annonçant des mises en ligne, la chambre relève encore une publication irrégulière, parfois avec plusieurs mois de retard.
3. Une situation financière contrastée : davantage d’épargne, mais un pilotage insuffisant
Un redressement réel de l’autofinancement
Le rapport reconnaît une amélioration importante de la capacité d’autofinancement, c’est-à-dire de l’épargne dégagée par le fonctionnement courant.
Le tableau de la page 38 présente l’évolution suivante :
Indicateur | 2016 | 2019 |
|---|---|---|
Produits de gestion | 900,5 M€ | 956,2 M€ |
Charges de gestion | 836,7 M€ | 835,4 M€ |
Capacité d’autofinancement brute | 44,8 M€ | 108,1 M€ |
CAF brute rapportée aux produits de gestion | 5,0 % | 11,3 % |
L’amélioration repose donc sur la croissance des recettes et la maîtrise des charges. Après remboursement du capital de la dette, la CAF nette atteignait 63,9 millions d’euros en 2019, permettant de contribuer au financement des investissements.
Cette progression ne plaçait toutefois pas la CTM au niveau moyen de comparaison : en 2019, le rapport indique une CAF brute représentant 16,56 % des produits de gestion pour l’ensemble des régions et départements, contre 11,3 % pour la CTM.
Une dette élevée, dont l’évolution doit être correctement présentée
Au 31 décembre 2019, l’encours de dette atteignait 669,6 millions d’euros, soit 1 784 euros par habitant selon le rapport.
La progression apparente entre 2015 et 2019 était de 38 %. Mais la chambre procède à une correction tenant compte des emprunts du TCSP sortis des comptes en 2015 : son tableau corrigé retient une hausse de 13,9 %. Ces deux pourcentages ne doivent donc pas être utilisés comme s’ils mesuraient exactement la même chose.
Le corps du rapport relève parallèlement une amélioration de la capacité de désendettement, passée de 12,5 ans en 2016 à 6,2 ans en 2019, grâce au redressement de l’épargne. La dette augmentait, mais cet indicateur s’améliorait.
La chambre critique également le refinancement, en 2016, de 97,95 millions d’euros d’emprunts : il avait permis d’étaler les remboursements sur vingt ans et d’alléger la charge annuelle, mais au prix d’une augmentation du coût total liée à l’allongement de la durée.
Des investissements en recul malgré cette amélioration
Le tableau de la page 41 fait passer les dépenses d’équipement de 189,6 millions d’euros en 2015, pour les deux anciennes collectivités réunies, à 105,3 millions d’euros en 2019. Les subventions d’équipement versées reculent également.
La chambre relie cette évolution à une programmation insuffisante. Le taux de réalisation des investissements n’atteignait que 72,4 % en 2019. L’amélioration des possibilités de financement ne se traduisait donc pas pleinement par la réalisation des équipements prévus.
Des recettes importantes, mais aussi des charges structurelles
Selon les comparaisons du rapport, les recettes réelles de fonctionnement par habitant de la CTM étaient, en 2019, supérieures de 80,7 % à la moyenne cumulée des régions et départements. La chambre souligne notamment l’apport de la fiscalité spécifique à l’outre-mer.
L’exécutif faisait cependant valoir le poids des allocations individuelles de solidarité et leur compensation insuffisante par l’État. La chambre ne reprend pas son chiffrage sans réserve : elle estime que le reste à charge annoncé à 87 millions d’euros pour 2020 était surévalué et le ramène à 65,85 millions d’euros, après correction de dépenses relatives à des exercices antérieurs.
Une masse salariale contenue à court terme, mais des risques futurs
La masse salariale atteignait 207,3 millions d’euros en 2019. Entre 2016 et 2019, elle n’avait augmenté que de 2,2 %, ce que le rapport relève favorablement. Mais, sur la même période, les effectifs étaient passés de 3 409 à 3 728 personnes, avec une diminution des titulaires et un recours accru aux non-titulaires. La chambre alerte sur les conséquences financières possibles à moyen terme.
Elle relève également 611 emplois vacants, dont le coût potentiel de 33,9 millions d’euros n’était pas budgété, et demande d’ajuster le tableau des effectifs aux recrutements réellement envisagés.
4. Un patrimoine insuffisamment entretenu et une absence de vision pluriannuelle
Le patrimoine bâti recensé comprenait 332 bâtiments, représentant 935 000 m², avec une ancienneté moyenne de 45 ans. Pourtant, la CTM ne disposait pas d’une véritable prospective financière pluriannuelle. Un plan pluriannuel d’investissement existait comme document interne, mais n’avait pas été délibéré.
La chambre insiste sur le report répété de travaux importants : désamiantage, accessibilité, renforcement parasismique et paracyclonique. Certaines opérations figuraient déjà dans des programmations anciennes. Pour 2020, sur 85,48 millions d’euros proposés par les services et retenus dans le PPI, seuls 48,9 millions d’euros avaient été votés au budget primitif.
Le tableau de la page 61 évalue les besoins inscrits au PPI pour 2021-2025 à 549,8 millions d’euros, investissement et fonctionnement compris. Il s’agit de besoins programmés à l’époque, et non de dépenses dont le rapport constaterait la réalisation.
5. Des critiques importantes sur la gestion de l’octroi de mer
La chambre met en cause la transparence et la justification de certaines décisions : publication initialement incomplète de délibérations, exonération dont les critères ne bénéficiaient selon elle qu’à une seule compagnie, et dispositifs pouvant produire des avantages étroitement ciblés. L’exécutif répondait que les décisions concernaient des secteurs et non des exonérations individuelles ; la chambre maintient ses réserves sur leurs effets.
Elle critique surtout la méthode de calcul des surcoûts invoqués pour protéger les productions locales : données déclaratives des entreprises, absence de vérification suffisante et prise en compte incomplète des autres aides reçues. Le chiffre de 45,75 % du chiffre d’affaires en aides cité dans le rapport concerne l’échantillon d’entreprises étudié, en moyenne sur 2014-2015, et non l’ensemble des entreprises martiniquaises.
Sa recommandation est de fonder les surcoûts, différentiels de taxation et exonérations sur des données fiables et vérifiables.
6. La réponse à la Covid-19 : une mobilisation reconnue, mais une mise en œuvre incertaine
La chambre reconnaît une réaction forte de la CTM, avec un plan comprenant environ 148,5 millions d’euros de dépenses d’investissement et 42,9 millions d’euros de fonctionnement. Elle constate toutefois une mise en œuvre limitée en 2020 et anticipe d’importants reports sur 2021.
Le rapport examine aussi la gestion de prêts par une association étroitement liée à la CTM. Il relève des insuffisances dans la définition des critères, la traçabilité des engagements et le cadre du mandat. Sur un encours de prêts de 10,87 millions d’euros fin 2019, l’association avait provisionné 5,06 millions d’euros, soit 46,53 %. Ce pourcentage correspond à une provision pour risque de dépréciation, pas à un taux de pertes définitivement constatées.
Enfin, les 850 millions d’euros de dette évoqués pour fin 2020 sont présentés dans le cadre d’une projection intégrant les emprunts votés. Ce chiffre ne doit pas être confondu avec l’encours de 669,6 millions constaté fin 2019.
7. Les principales mesures demandées par la chambre
Les 16 recommandations portent principalement sur quatre ensembles :
Fiabiliser les comptes : actualiser l’inventaire, rattraper les amortissements, ajuster les provisions, traiter les créances anciennes et solder les opérations comptables restées ouvertes.
Sécuriser les paiements et l’information publique : libérer les retenues de garantie dans les délais, établir un plan de trésorerie et rendre les documents obligatoires réellement accessibles en ligne.
Améliorer le pilotage fiscal et des effectifs : justifier les décisions d’octroi de mer, corriger l’imputation du FRDE et ajuster les emplois budgétaires aux besoins.
Planifier durablement : construire une prospective budgétaire, voter et exécuter le PPI, et financer l’entretien indispensable du patrimoine.
Précautions sur certains chiffres du document
Le rapport comporte quelques incohérences internes qu’il faut conserver à l’esprit. Sa synthèse évoque une dégradation de la capacité de désendettement, alors que le chapitre détaillé décrit son amélioration entre 2016 et 2019. De même, les passages sur le rattrapage des amortissements mentionnent 128 millions d’euros après neutralisation, puis 200 millions supplémentaires, avant d’annoncer un total de 228 millions, sans expliquer cet écart. Ces montants ne doivent donc pas être additionnés ou repris comme un ensemble parfaitement réconcilié.
Conclusion
Ce rapport décrit avant tout une défaillance durable de préparation, de fiabilisation des comptes et de pilotage financier. Les anciennes collectivités avaient laissé des anomalies importantes ; la CTM ne les avait pas suffisamment corrigées. Dans le même temps, le redressement de l’épargne et la maîtrise de certaines dépenses constituaient des améliorations réelles, mais insuffisantes pour garantir des paiements ponctuels, une programmation fiable et la préservation du patrimoine.
La lecture à retenir n’est donc ni « tout allait bien parce que l’épargne progressait », ni « 2,3 milliards d’euros avaient disparu ». La chambre décrit une collectivité disposant de ressources importantes, mais dont les outils de gestion et l’exécution des décisions ne permettaient pas d’en assurer une utilisation suffisamment fiable, prévisible et efficace.
Source : Site web de la Chambre Régionale des Comptes Martinique.